Mal Bildirimi (3628 Sayılı Kanun): Kimler Verir, Süreler ve Haksız Mal Edinme Cezası
Bu yazıda ele alınan konular
İlgilendiğiniz bölüme doğrudan geçebilir veya makaleyi baştan sona okuyabilirsiniz.
- Mal bildirimi nedir, 3628 sayılı Kanun neyi düzenler?
- Mal bildirimi kimler tarafından verilir?
- Hangi mallar bildirilir, eşik nasıl hesaplanır?
Mal bildirimi, kamu görevlilerinin ve 3628 sayılı Kanunda sayılan diğer kişilerin kendilerine, eşlerine ve velayet altındaki çocuklarına ait taşınmaz, para, hak, alacak ve borçlarını yetkili makama yazılı olarak beyan etmesidir. Bildirim göreve girişte ve görevden ayrılışta verilir, sonu 0 ile 5 biten yıllarda ise yenilenir. Haksız mal edinme ise 3–5 yıl hapis ve adli para cezası gerektirir.
Kamuda yeni göreve başlayan birinden atama evrakıyla birlikte istenen belgelerden biri de mal bildirimi formudur. Bu form verilmeden atama işlemi tamamlanamaz. Yükümlülüğün dayanağı, 1990 tarihli 3628 sayılı Mal Bildiriminde Bulunulması, Rüşvet ve Yolsuzluklarla Mücadele Kanunu ile bu Kanuna dayanan Mal Bildiriminde Bulunulması Hakkında Yönetmeliktir. Kanun yalnızca bir form düzeni kurmaz. Haksız mal edinmeyi suç olarak tanımlar ve zimmet, rüşvet gibi yolsuzluk suçlarında soruşturmanın nasıl yürütüleceğini de belirler.
Uygulamada en sık sorulanlar, eşin ve çocukların mallarının da bildirilip bildirilmeyeceği, bir sonraki yenilemenin ne zaman olduğu ve eksik bildirimin ceza gerektirip gerektirmediğidir. Aşağıdaki başlıklar bu sorulara Kanun ve Yönetmelik maddeleri üzerinden cevap verir.
Kısaca
- Bildirim göreve girişte, ayrılışta ve malvarlığında önemli değişiklikte verilir (3628 m.6).
- Genel yenileme sonu 0 ve 5 ile biten yılların şubat sonudur; sıradaki dönem Şubat 2030 (m.7).
- Taşınmazlar her durumda, diğer mallar aylık net ödemenin beş katını aşarsa bildirilir (m.5).
- Haksız mal edinmenin cezası 3–5 yıl hapis ve adli para cezasıdır; mallar zoralım konusudur (m.13–14).
- Zimmet, irtikap, rüşvet ve ihaleye fesatta 4483 sayılı Kanun uygulanmaz (m.17).
Mal bildirimi nedir, 3628 sayılı Kanun neyi düzenler?
Kanunun m.1 hükmü amacı üç başlıkta toplar. Birincisi, kanunda sayılan kişilerin mal bildiriminde bulunması ve bu bildirimlerin belirli aralıklarla yenilenmesidir. İkincisi, haksız mal edinme ve gerçeğe aykırı bildirim hâlinde uygulanacak ceza hükümleridir. Üçüncüsü ise kanunda belirlenen bazı suçlarda kamu görevlileri ve suç ortakları hakkında izlenecek takip ve muhakeme usulüdür.
Kanunun uygulama ayrıntıları, 90/748 sayılı Bakanlar Kurulu Kararıyla yürürlüğe konulan ve 15.11.1990 tarihli Resmî Gazete’de yayımlanan Mal Bildiriminde Bulunulması Hakkında Yönetmelikte yer alır (Yönetmelik metni). Form, eşik tutarı, ek bildirim ve karşılaştırma usulü bu Yönetmelikte düzenlenmiştir. Yönetmelikte en son 2010 yılında değişiklik yapılmıştır.
Kanun yürürlüğe girdiğinden bu yana birkaç kez değişmiştir. Değişiklik tablosu, 2024–2026 döneminde çıkarılan kanunların 3628 sayılı Kanuna dokunmadığını gösterir. En son değişiklik 2022’de müdahillik ve bilgi verme hükümlerinde yapılmıştır.
| Değiştiren düzenleme | Değişen maddeler | Yürürlük |
|---|---|---|
| 557 sayılı KHK | m.2, 8 (bazı bentlerin kaldırılması) | 27.06.1995 |
| 5020 sayılı Kanun | m.17, 18, 20 (soruşturma usulü, bilgi verme) | 12.12.2003 |
| 5176 sayılı Kanun | m.9 (Etik Kurulunun inceleme yetkisi) | 25.05.2004 |
| 700 sayılı KHK | m.2, 6, 8, 21, 22 (Cumhurbaşkanlığı sistemine uyum) | 09.07.2018 |
| 7417 sayılı Kanun | m.18, 20 (müdahillik ve bilgi verme) | 05.07.2022 |
Mal bildirimi kimler tarafından verilir?
Mal bildirimi yükümlüleri Kanunun m.2 hükmünde sayılır. Liste sanıldığından geniştir. Memurların yanında seçilmiş görevliler, noterler, bazı dernek ve vakıf yöneticileri, yeminli mali müşavirler ve gazete sahipleri de kapsama girer. Özel kanunlarına göre bildirim vermek zorunda olanlar da 3628 sayılı Kanuna tabidir.
| Yükümlü grup | Dayanak |
|---|---|
| Seçimle göreve gelen kamu görevlileri, Cumhurbaşkanı yardımcıları ve bakanlar (muhtar ve ihtiyar heyeti üyeleri hariç) | 3628 m.2/a |
| Noterler | m.2/b |
| Türk Hava Kurumu ve Türkiye Kızılay Derneğinin kanunda sayılan görevlileri | m.2/c |
| Kamu kurumlarında aylık, ücret veya ödenek alan memurlar, işçi niteliği taşımayan diğer kamu görevlileri, yönetim ve denetim kurulu üyeleri | m.2/d |
| Siyasi parti genel başkanları, vakıf yöneticileri, kooperatif yöneticileri, yeminli mali müşavirler, kamu yararına dernek yönetici ve deneticileri | m.2/f |
| Gazete sahipleri, yönetim ve denetim kurulu üyeleri, sorumlu müdürler, başyazarlar ve fıkra yazarları | m.2/g |
Yönetmelik m.3 listeyi biraz daha açar. Kamu kurumu niteliğindeki meslek kuruluşlarında görevli olanlar ile bunların yönetim ve denetim kurulu üyeleri ayrıca sayılmıştır. Özel kanunlarına göre yükümlü olanlar arasında konfederasyon, sendika ve sendika şubesi başkan ve yöneticileri de anılır.
Kamu kurumunda işçi statüsünde çalışanlar ise m.2/d’deki “işçi niteliği taşımayan” ifadesi nedeniyle kural olarak bu bendin dışında kalır. Örneğin, bir belediyede kadrolu işçi olarak çalışan bir teknisyen bu bent uyarınca bildirim vermez. Aynı belediyede memur kadrosundaki bir mühendis ise yükümlüdür.
Hangi mallar bildirilir, eşik nasıl hesaplanır?
Kanun m.5 bildirimin konusunu belirler. Bildirim, yükümlünün kendisine, eşine ve velayeti altındaki çocuklarına ait malları kapsar. Ergin olmuş ve velayetten çıkmış çocuğun malları bu kapsamda değildir.
Taşınmazlar, değeri ne olursa olsun bildirilir. Para, hisse senedi, tahvil, altın, mücevher ve diğer taşınırlar, haklar, alacaklar, gelirler ve borçlar ise her biri ayrı ayrı değerlendirilerek bir eşiği aşıyorsa bildirilir. Eşik, görevliye yapılan aylık net ödemenin beş katıdır. Bildirimde yalnızca malın kendisi değil, gelirlerin kaynakları ve borçların sebepleri de gösterilir.
Yönetmelik m.8 bu kuralı somutlaştırır. Aylık ödenmeyen yükümlüler için eşik, Genel İdare Hizmetleri sınıfında birinci derecenin birinci kademesindeki şube müdürüne ödenen net aylığın beş katıdır. Arsa ve yapı kooperatifi hisseleri taşınmaz gibi, değerine bakılmaksızın bildirilir. Kara, deniz ve hava taşıtları, iş makineleri, hayvanlar, koleksiyon ve ev eşyaları eşiği aşıyorsa kapsama girer. Mallar, bildirim tarihindeki değerleriyle beyan edilir.
Uygulamada: Eşik tutarı maaş katsayılarına bağlı olduğu için her dönem değişir. Form doldurulmadan önce güncel net aylık, kurumun personel birimi veya bordro üzerinden teyit edilmelidir. Sınırda kalan bir kalemi bildirmek, sonradan eksik bildirim tartışmasıyla karşılaşmaktan daha az risk taşır.
Mal bildirimi ne zaman verilir ve yenilenir?
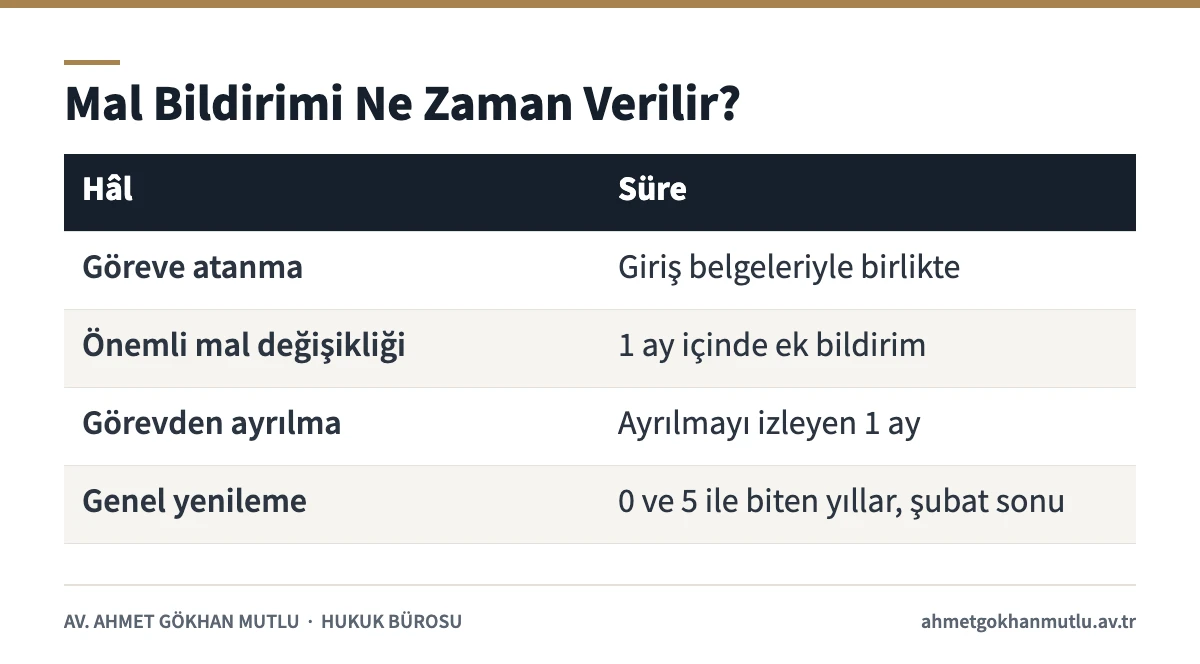
Kanun m.6, mal bildirimi verilmesi gereken anları tek tek sayar. Göreve atanmada bildirim, göreve giriş belgeleriyle birlikte verilir ve Kanun açıkça bu bildirim verilmedikçe atama yapılamayacağını söyler. Diğer hâllerde süre çoğunlukla bir aydır.
| Hâl | Süre | Dayanak |
|---|---|---|
| Kapsamdaki göreve atanma | Göreve giriş belgeleriyle birlikte | m.6/a |
| Cumhurbaşkanı yardımcısı veya bakan olarak atanma | Atamayı izleyen 1 ay | m.6/b |
| Seçimle gelinen görev | Seçimin kesinleşmesini izleyen 2 ay | m.6/c |
| Malvarlığında önemli değişiklik | 1 ay (ek bildirim) | m.6/d; Yön. m.10 |
| Yönetim, denetim kurulu veya komisyon üyeliği | Göreve başlamayı izleyen 1 ay | m.6/e |
| Görevin sona ermesi | Ayrılmayı izleyen 1 ay | m.6/f |
| Genel yenileme | Sonu 0 ve 5 ile biten yılların şubat sonu | m.7; Yön. m.11 |
Genel yenileme dönemleri
Göreve devam eden herkes, sonu (0) ve (5) ile biten yılların en geç şubat ayı sonuna kadar bildirimini yeniler. Son genel yenileme Şubat 2025’te yapıldı. Kanun değişmediği sürece sıradaki dönem 2030 yılının şubat ayı sonuna kadardır. Yeni bildirim, yetkili merci tarafından önceki bildirimle karşılaştırılır (m.7).
Ek bildirim gerektiren değişiklikler
Yönetmelik m.10’a göre m.8’de gösterilen nitelik ve miktarda bir malın edinilmesi, hak, alacak veya gelir sağlanması ya da borçlanılması malvarlığında önemli değişiklik sayılır. Bu durumda yükümlü, değişikliği izleyen bir ay içinde yalnızca yeni edindiği mal, hak, gelir, alacak ve borçları gösteren bir ek bildirim verir.
Örneğin, bir memurun eşi adına konut satın alınması, konutun değeri düşük olsa bile ek bildirim gerektirir. Çünkü taşınmazlar eşik aranmaksızın bildirilir. Buna karşılık eşiğin altında kalan bir ev eşyası alımı ek bildirim doğurmaz.
Mal bildirimi formu ve verileceği merci
Kanun m.8, mal bildirimi formunun hangi makama verileceğini ayrıntılı biçimde sayar. Kamu kurumlarında görevli personel için yetkili merci, özlük işlerine ilişkin sicil ve belgelerin bulunduğu makamdır. Birden fazla görevi nedeniyle bildirim vermesi gereken kişi, asli görevi üzerinden tek bildirim verir.
| Yükümlü | Merci |
|---|---|
| TBMM üyeleri | TBMM Başkanlığı |
| Cumhurbaşkanı yardımcıları ve bakanlar | Cumhurbaşkanlığı |
| Kamu kurum ve kuruluşları personeli | Özlük işlerinin bulunduğu makam |
| Yüksek mahkeme daire başkan ve üyeleri | İlgili mahkemenin başkanı |
| Noterler | Adalet Bakanlığı |
| Siyasi parti genel başkanları | Yargıtay Cumhuriyet Başsavcılığı |
| Belediye başkanları / belediye meclis üyeleri | İçişleri Bakanlığı / belediye başkanı |
| Vakıf yöneticileri | Vakıflar Genel Müdürlüğü |
Form ve e-Devlet meselesi
Yönetmelik m.12’ye göre bildirim, Yönetmelik ekindeki “Mal Bildirimi Formu” tek nüsha olarak doldurulup tarih atılarak imzalanır. Formda taşınmazlar, kooperatif hisseleri, taşıtlar, banka hesapları ve menkul değerler, altın ve mücevher, borç ve alacaklar ile haklar ayrı bölümlerde gösterilir.
Yönetmelikte genel bir elektronik bildirim usulü düzenlenmemiştir. Bazı kurumlar genel yenileme dönemlerinde kendi personel sistemleri üzerinden hazırlık isteyebilir. Bu yüzden teslim yöntemi, bağlı olunan kurumun duyurusundan ve personel biriminden teyit edilmelidir. e-Devlet’te “mal bildirimi” adıyla görülen vergi dairesi hizmeti ise ödeme emri üzerine vergi borçlusunun yaptığı, tamamen farklı bir bildirimdir.
Formu hazırlarken izlenecek sıra
İlk iş belgeleri toplamaktır. Tapu kayıtları, araç ruhsatları, banka ve aracı kurum hesap özetleri, kredi sözleşmeleri ve borç belgeleri bir araya getirilir. Eşe ve velayet altındaki çocuklara ait kayıtlar da aynı özenle toplanır.
İkinci adımda eşiği aşan kalemler ayrılır ve her biri formdaki ilgili bölüme yazılır. Önceki bildirimden bu yana edinilen veya elden çıkarılan mallarda edinme şekli ve tarih tutarlı gösterilmelidir, çünkü yeni bildirim eskisiyle karşılaştırılır. Form tarihlenip imzalandıktan sonra süresi içinde teslim edilir ve teslimi gösteren bir kayıt saklanır.
Mirasla, bağışla veya kredi kullanılarak edinilen malların kaynağını gösteren belgeler ayrıca muhafaza edilmelidir. İleride bir haksız mal edinme iddiasıyla karşılaşıldığında en güçlü savunma dayanağı bu belgelerdir. Değeri tam bilinmeyen bir kalemi tahmini değer ve kısa bir açıklamayla bildirmek, hiç bildirmemekten daha güvenlidir.
Bildirimlerin gizliliği ve denetimi
Kanun m.9’a göre bildirimler, bildirimde bulunanın özel dosyasında saklanır. İçerikleri hakkında m.20’deki bilgi verme yükümlülüğü dışında açıklama yapılamaz ve bu bilgilere dayanılarak yayın yapılamaz. Bu yasağa aykırı davranan kişiye m.11 uyarınca üç aydan bir yıla kadar hapis cezası verilir. Fiil basın yoluyla işlenmişse ceza yarı oranında artırılır.
Gizlilik denetime engel değildir. 2004’te eklenen hükümle Kamu Görevlileri Etik Kurulu, gerektiğinde bildirimleri inceleyebilir. Bankalar ve özel finans kurumları dahil ilgili kişi ve kuruluşlar, Kurulun istediği bilgileri en geç otuz gün içinde vermek zorundadır. Yönetmelik m.18 ise bildirimlerin kamu kurumlarındaki kayıtlarla, gizlilik sağlanarak karşılaştırılmasını öngörür. Karşılaştırmada gerçeğe aykırı bildirim veya haksız mal edinme anlaşılırsa yetkili merci suç duyurusunda bulunur.
Yabancılardan alınan hediyelerde sınır
Kanun m.3, yükümlü kamu görevlilerinin yabancı devletlerden, uluslararası kuruluşlardan veya Türk uyruğunda olmayan kişi ve kuruluşlardan aldığı hediyelere bir sınır koyar. Alındığı tarihteki değeri on aylık net asgari ücret toplamını aşan hediye veya hibe niteliğindeki eşya, alındığı tarihten itibaren bir ay içinde görevlinin kendi kurumuna teslim edilir. Yabancı devlet adamlarının ve uluslararası kuruluş temsilcilerinin verdiği imzalı hatıra fotoğraflarının çerçeveleri bu kapsamda değildir.
Değerin nasıl belirleneceği Yönetmelik m.14’te düzenlenir. Hediyeyi alan kişi eşyanın sınırı aştığını değerlendirirse, yurt içinde aldığı tarihten veya yurt dışından dönüşünden itibaren on gün içinde eşyayı kurumu aracılığıyla il defterdarlığındaki takdir komisyonuna gönderir. Komisyon değeri en geç on gün içinde belirler. Sınırı aşan eşya, geri verilmesinden itibaren on gün içinde kuruma teslim edilir.
Mal bildirimi vermemenin ve haksız mal edinmenin cezası
Kanun m.4 kavramı tanımlar. Kanuna veya genel ahlaka uygun olarak sağlandığı ispat edilemeyen mallar ile ilgilinin sosyal yaşantısı bakımından geliriyle uyumlu sayılamayacak harcamalar şeklinde ortaya çıkan artışlar haksız mal edinme sayılır. Kısacası Kanun, kaynağı açıklanamayan servet artışını hedef alır.
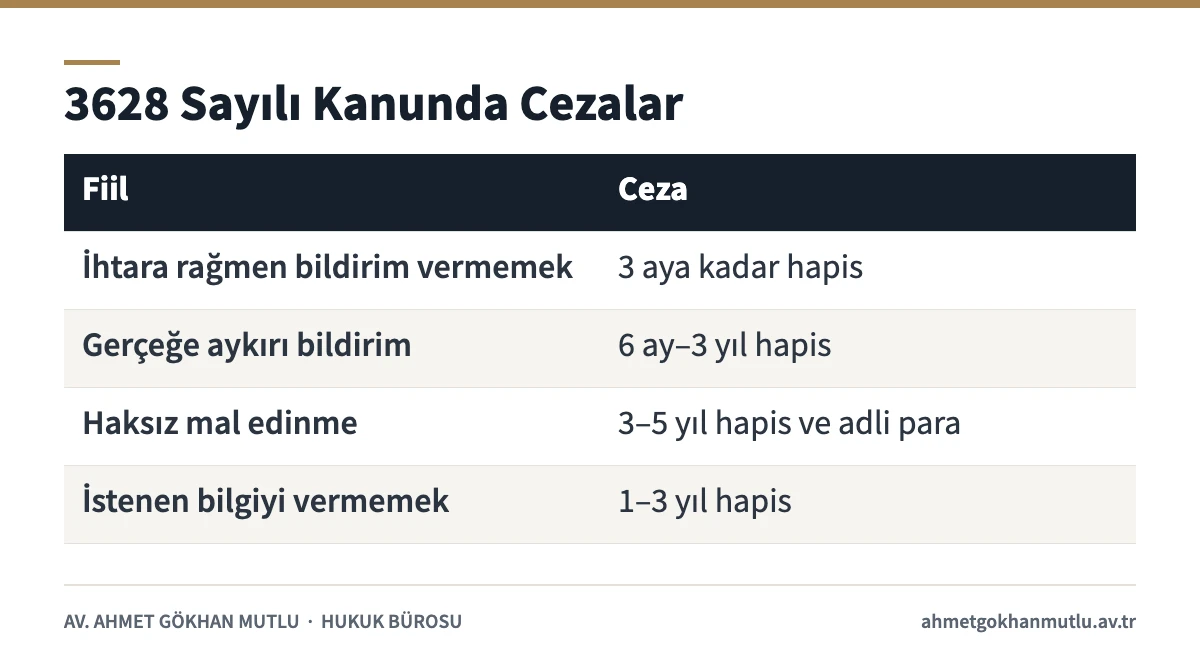
Ceza hükümleri m.10–16 ile m.20’de yer alır. Tablo bunları bir arada gösterir.
| Fiil | Dayanak | Ceza |
|---|---|---|
| İhtara rağmen 30 gün içinde mazeretsiz bildirim vermemek | m.10/1 | 3 aya kadar hapis |
| Soruşturmada verilen sürede bildirim vermemek | m.10/2 | 3 ay–1 yıl hapis |
| Bildirimlerin gizliliğine aykırı davranmak | m.11 | 3 ay–1 yıl hapis; basın yoluyla yarı oranında artırım |
| Gerçeğe aykırı bildirimde bulunmak | m.12 | 6 ay–3 yıl hapis |
| Haksız mal edinmek, haksız edinilen malı kaçırmak veya gizlemek | m.13 | 3–5 yıl hapis ve adli para cezası |
| İstenen bilgiyi vermemek | m.20 | 1–3 yıl hapis |
m.12 ve m.13, “kanunen daha ağır bir cezayı gerektirmediği takdirde” kaydıyla uygulanır. Aynı fiil daha ağır cezalı başka bir suçun unsurlarını da taşıyorsa, o suçun hükmü uygulanır. Örneğin, kaynağı açıklanamayan servet artışı rüşvetle elde edilmişse, rüşvet hükümleri ayrıca gündeme gelir.
Adli para cezasının sınırları
m.13’te 1990 tarihli liralarla yazılmış “ağır para cezası”, 5252 sayılı Kanunun m.5/1 hükmüyle adli para cezasına dönüşmüştür. Aynı maddenin ikinci fıkrasına göre bu tür cezalarda, TCK sistemine uygun değişiklik yapılıncaya kadar alt sınır 2.500, üst sınır 500.000 Türk lirası olarak uygulanır. Bu sınırlar 7499 sayılı Kanunla belirlenmiş ve 01.06.2024’te yürürlüğe girmiştir (5252 sayılı Kanun, m.5). Kanun metnindeki eski tutarlar bu nedenle uygulanmaz.
Zoralım, kamu hizmetinden yasaklanma ve erteleme yasağı
Haksız edinilen malların zoralımına (devlet adına el konulmasına) hükmolunur. Mal elde edilemezse veya tamamı haksız edinilmiş değilse, haksız edinilen değere eşit bedelin Hazineye ödenmesine karar verilir ve bu bedel 6183 sayılı Kanuna göre tahsil edilir (m.14). Kanun metnine göre m.11 ve m.12’den cezalandırılanlara ceza süresi kadar, m.13’ten cezalandırılanlara ise sürekli olarak kamu hizmetlerinden yasaklanma uygulanır (m.15).
m.16, m.10/1 dışındaki cezaların ertelenemeyeceğini, paraya veya tedbire çevrilemeyeceğini ve önödeme (dava açılmadan belirli bir paranın ödenmesiyle kovuşturmanın düşmesi) hükümlerinin uygulanamayacağını söyler. Eski TCK’ya yapılan atıflar 5252 sayılı Kanun m.3 uyarınca 5237 sayılı TCK’daki karşılık hükümlere yapılmış sayılır. Bu yasakların TCK m.5 uyarınca özel kanunlara da uygulanan genel hükümlerle ilişkisi somut dosyada ayrıca değerlendirilmelidir.
Zamanaşımı, görevli mahkeme ve lehe kanun
Zamanaşımı ve lehe kanun: Üst sınırı beş yılı aşmayan bu suçlarda dava zamanaşımı sekiz yıldır (TCK m.66/1-e). Cezaların üst sınırı on yılı aşmadığından yargılama asliye ceza mahkemesinde yapılır. Suç tarihine göre lehe kanun (TCK m.7) ayrıca değerlendirilmelidir.
Yolsuzluk suçlarında soruşturma izni aranır mı?
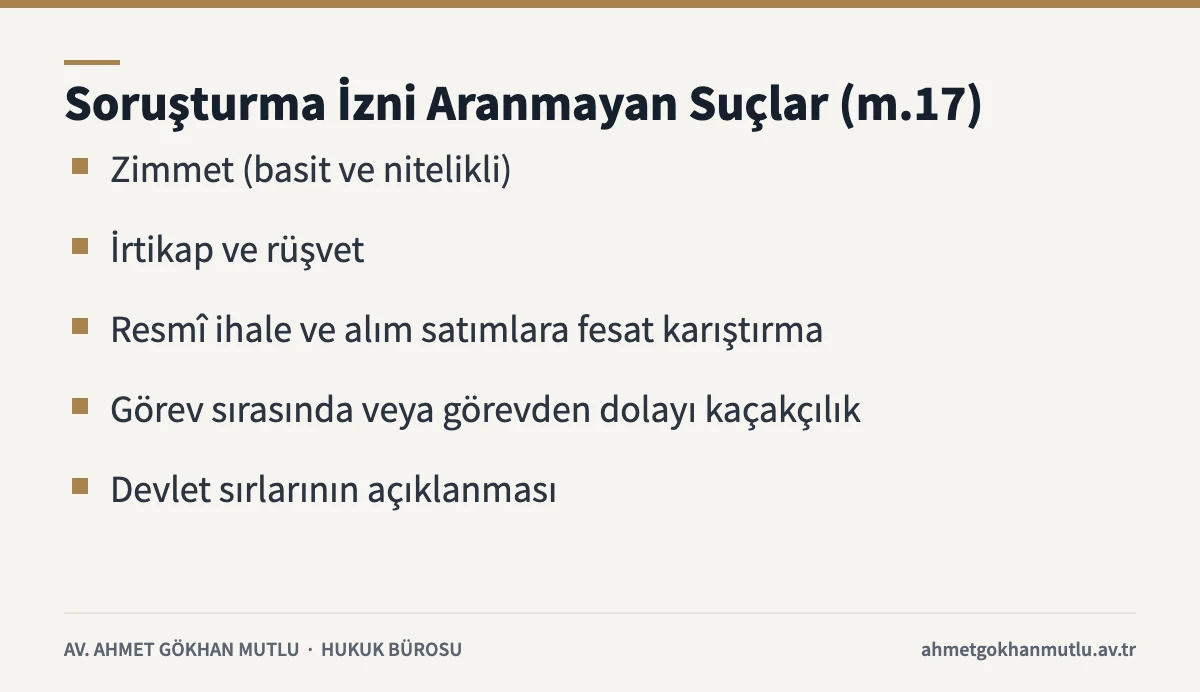
Kanunun uygulamada en çok başvurulan usul hükmü m.17’dir. Bu Kanunda ve 4389 sayılı Bankalar Kanununda yazılı suçlar ile irtikap suçu, rüşvet suçu, basit ve nitelikli zimmet, görev sırasında veya görevden dolayı kaçakçılık, resmî ihale ve alım satımlara fesat karıştırma ve Devlet sırlarının açıklanması suçlarında 4483 sayılı Kanun uygulanmaz. Bu suçlara iştirak edenler için de aynı kural geçerlidir.
Pratikte bu suçlarda Cumhuriyet savcısı, kamu görevlileri için aranan soruşturma izni beklemeden doğrudan soruşturma başlatır. m.17/2, kanun metnindeki ifadeyle müsteşarlar, valiler ve kaymakamlar bakımından bu kuralın uygulanmayacağını belirtir. Görevleri veya sıfatları nedeniyle özel soruşturma usulüne tabi olanlara ilişkin hükümler de saklıdır.
| Suç | 4483 uygulanır mı? |
|---|---|
| Zimmet (TCK 247) | Hayır (m.17) |
| İrtikap (TCK 250) | Hayır (m.17) |
| Rüşvet (TCK 252) | Hayır (m.17) |
| İhaleye fesat karıştırma (TCK 235) | Hayır (m.17) |
| Nüfuz ticareti (TCK 255) | m.17 listesinde yok |
Nüfuz ticareti suçu m.17 listesinde sayılmadığı için bu suçta soruşturma usulü ayrıca değerlendirilir. Görev sırasında kaçakçılık iddialarında ise kaçakçılık suçları hakkındaki özel kanun hükümleri de birlikte okunmalıdır.
İhbar, müdahillik ve savcının mal bildirimi istemesi
m.18’e göre bu suçlara ilişkin ihbarlar doğrudan Cumhuriyet başsavcılıklarına yapılır. İhbar üzerine bir tutanak düzenlenir ve örneği muhbire verilir. Muhbirin kimliği rızası olmadıkça açıklanmaz. İhbar asılsız çıkarsa, hakkında işlem yapılan kişinin istemi üzerine kimlik açıklanır. Dava açılıncaya kadar ihbar konusu hakkında bilgi vermek ve yayın yapmak yasaktır.
7417 sayılı Kanunla 2022’de yapılan değişiklikten sonra ihbar, takipsizlik kararı ve iddianame ilgili kamu kurum veya kuruluşlarına bildirilir. Bu kurumlar yazılı başvuruda bulunursa başvuru tarihinde müdahil sıfatını kazanır. Kanunun önceki metninde bu rol Maliye Bakanlığına verilmişti.
m.19, savcıya önemli bir araç tanır. İhbarı doğrulayan emareler bulunursa savcı şüpheliden mal bildirimi ister. Haksız edinilen malın kaçırıldığına dair delil varsa aynı istem şüphelinin ikinci dereceye kadar kan ve kayın hısımlarına, gelinine ve damadına da yöneltilebilir. Bildirim, istemin ulaşmasından itibaren yedi gün içinde verilir. Savcı dava açmadan önce de haksız edinildiğine dair emare bulunan para veya mal hakkında mahkemeden tedbir isteyebilir.
Soruşturma sürecinde başlayan tedbirler, ileride tutuklama gibi koruma tedbirleri tartışmasına da yol açabilir. m.20 ise istenen bilgileri eksiksiz vermeyen kişi ve kurumlar için bir yıldan üç yıla kadar hapis öngörür ve bu cezanın paraya çevrilemeyeceğini, ertelenemeyeceğini düzenler.
Mal bildirimi hakkında sık sorulan sorular
Mal bildirimi ne zaman yenilenecek, 2030’da mı?
Evet, Kanun değişmezse sıradaki genel yenileme 2030 yılının şubat ayı sonuna kadar yapılacak. 3628 sayılı Kanun m.7 uyarınca göreve devam edenler bildirimlerini sonu 0 ve 5 ile biten yıllarda yeniler ve son dönem Şubat 2025’te tamamlandı. Arada malvarlığında önemli bir değişiklik olursa, değişikliği izleyen bir ay içinde ek bildirim verilir. Yeni bildirim, yetkili merci tarafından öncekiyle karşılaştırılır.
Mal bildirimi vermeyen memura ne ceza verilir?
Önce yazılı ihtar yapılır, ihtarın tebliğinden itibaren otuz gün içinde mazeretsiz bildirim verilmezse üç aya kadar hapis cezası öngörülür (m.10/1). Soruşturma sırasında verilen sürede bildirim yapılmazsa ceza üç aydan bir yıla kadar hapistir (m.10/2). Göreve atanmada ise bildirim verilmedikçe atama yapılamaz.
Mal bildirimi e-Devlet’ten verilir mi?
Hayır, Yönetmelik herkes için ortak bir e-Devlet kanalı öngörmez, esas olan tarihli ve imzalı formdur. Bazı kurumlar genel yenileme dönemlerinde kendi personel sistemleri üzerinden hazırlık isteyebilir. Teslim yöntemi bu yüzden bağlı olunan kurumun duyurusundan ve personel biriminden teyit edilmelidir. e-Devlet’teki vergi dairesine yapılan “mal bildirimi” hizmeti ise vergi borcuna ilişkin ayrı bir işlemdir.
Eşimin maaşı ve malları da bildirilir mi?
Evet, 3628 m.5 uyarınca eşe ve velayet altındaki çocuklara ait mallar da bildirilir. Taşınmazlar değeri ne olursa olsun yazılır, diğer mallar ise aylık net ödemenin beş katını aşarsa kapsama girer. Eşlerin ikisi de yükümlüyse Yönetmelik m.4 gereği her biri ayrı bildirim verir. Ergin olmuş ve velayetten çıkmış çocukların malları bildirilmez.
Haksız mal edinme kaç yıl hapis cezası gerektirir?
Haksız mal edinmenin cezası üç yıldan beş yıla kadar hapis ve adli para cezasıdır (m.13). Haksız edinilen malı kaçıran veya gizleyene de aynı ceza verilir. Mallar zoralım konusudur, elde edilemezse değeri Hazineye ödettirilir ve Kanun metnine göre sürekli kamu hizmetinden yasaklanma öngörülür.
Mal bildiriminde gerçeğe aykırı beyanın cezası nedir?
Gerçeğe aykırı bildirimde bulunmanın cezası altı aydan üç yıla kadar hapistir (3628 m.12). Bu hüküm, fiil kanunen daha ağır bir cezayı gerektirmiyorsa uygulanır. Kanun metnine göre bu suçtan cezalandırılanlara ceza süresi kadar kamu hizmetlerinden yasaklanma da uygulanır. m.16 ise bu cezanın ertelenemeyeceğini ve paraya çevrilemeyeceğini düzenler.
Rüşvet ve zimmet soruşturmasında izin alınır mı?
Kural olarak hayır, 3628 m.17 uyarınca bu suçlarda 4483 sayılı Kanun uygulanmaz ve savcılık doğrudan soruşturma yapar. Valiler, kaymakamlar ve özel soruşturma usulüne tabi görevliler bakımından istisnalar saklıdır. Bu suçlara ilişkin ihbarlar doğrudan Cumhuriyet başsavcılığına yapılır. İhbarı doğrulayan emareler varsa savcı şüpheliden yedi gün içinde mal bildirimi isteyebilir.
Mevzuat ve kaynaklar
Yolsuzluk soruşturmalarının genel çerçevesi için ceza hukuku ve ceza muhakemesi hukuku ve ihale kaynaklı dosyalar için kamu ihale hukuku sayfalarına bakılabilir. Suçların genel hükümleri 5237 sayılı Türk Ceza Kanunu yazısında ele alınmıştır.
İlgili makaleler
- Zimmet Suçu Nedir, Cezası Kaç Yıl? TCK 247 Nitelikli Zimmet ve Etkin Pişmanlık
- İrtikap Suçu Nedir, Cezası Ne Kadar? TCK 250 İcbar, İkna Türleri ve Rüşvetten Farkı
- Rüşvet Suçu Nedir, Cezası Kaç Yıl? TCK 252 Unsurları ve Etkin Pişmanlık (TCK 254)
- Nüfuz Ticareti Suçu ve Cezası (TCK 255): Para Veren de Ceza Alır mı, Rüşvetten Farkı
- İhaleye Fesat Karıştırma Suçu ve Cezası (TCK 235–236): Kamu Zararı ve İhale Yasağı

Yazar hakkında
Ankara Barosuna kayıtlı avukat (Sicil No: 19638), Çankaya Üniversitesi Hukuk Fakültesi 2006 mezunu. Ceza uzlaştırmacısıdır; Adalet Bakanlığı arabulucu siciline ve TÜRKPATENT marka vekilliği siciline kayıtlıdır. Ankara Barosu CMK Merkezi, Bilişim Kurulu ve Fikri Mülkiyet ve Rekabet Kurulu üyesidir.
Bu yazı 27 Eylül 2026 tarihinde yürürlükteki mevzuata göre gözden geçirilmiştir.
Somut durumunuz için hukuki değerlendirme
Her dosyanın suç tarihi, delilleri ve usul aşaması farklıdır. Süre kaçırmamak ve haklarınızı doğru kullanmak için dosyanızı bir avukatla birlikte değerlendirmeniz önemlidir.
Telefon: 0 532 714 50 45 · E-posta: bilgi@ahmetgokhanmutlu.av.tr · İletişim ve adres bilgileri
Bu yazı genel bilgilendirme amaçlıdır ve hukuki mütalaa niteliği taşımaz. Somut olayda suç tarihi, deliller ve güncel mevzuat birlikte değerlendirilmelidir.