Sahte Fatura Düzenleme ve Kullanma Suçu (VUK 359): Ceza, Yanıltıcı Belge ve İndirim
Bu yazıda ele alınan konular
İlgilendiğiniz bölüme doğrudan geçebilir veya makaleyi baştan sona okuyabilirsiniz.
- Sahte Fatura Nedir? Sahte ve Yanıltıcı Belge Ayrımı
- Sahte Fatura Düzenleme ve Kullanma Cezası Ne Kadar?
- Sahte Fatura Suçunda 2022 ve 2024 Değişiklikleri
Sahte fatura, gerçekte hiçbir mal veya hizmet işlemi olmadığı hâlde varmış gibi düzenlenen faturadır. Vergi Usul Kanunu (VUK) m.359/b, bu belgeyi düzenleyeni de kullananı da üç yıldan sekiz yıla kadar hapisle cezalandırır. Gerçek bir işlemi miktar veya mahiyet bakımından gerçeğe aykırı gösteren fatura ise “muhteviyatı itibarıyla yanıltıcı belge” sayılır ve on sekiz aydan beş yıla kadar hapis gerektirir.
Bu yazı, bir vergi incelemesi sonunda hakkında vergi suçu raporu düzenlenen mükellef, şirket yöneticisi veya muhasebeci için hazırlandı. Sahte belge ile yanıltıcı belge ayrımını, vuk 359 kapsamındaki ceza aralıklarını, ödemeyle ceza indirimini, izaha davet ve pişmanlık imkânlarını ve soruşturmanın hangi belgeye dayanarak başladığını sırasıyla anlatıyoruz.
Kısaca
- Sahte fatura düzenlemek veya kullanmak: 3 – 8 yıl hapis (VUK 359/b). Muhteviyatı itibarıyla yanıltıcı fatura: 18 ay – 5 yıl hapis (VUK 359/a-2).
- Ceza davası için vergi müfettişinin raporu ve rapor değerlendirme komisyonunun mütalaası gerekir; kamu davasının açılması bu bildirime bağlıdır (VUK 367).
- Ziyaa uğratılan vergi, gecikme faizi, gecikme zammı ve cezaların yarısı soruşturma evresinde ödenirse hapis cezası yarı, kovuşturmada hüküm verilinceye kadar ödenirse üçte bir oranında indirilir.
- Kaçırılmaması gereken süre: ödemeyle indirim hüküm verilinceye kadar mümkündür; soruşturma evresinde yapılan ödeme daha yüksek indirim sağlar.
- Hapis cezası, 359 fiilleriyle verginin ziyaa uğratılması hâlinde üç kat uygulanan vergi ziyaı cezasının ayrıca kesilmesine engel değildir (VUK 344, 359).
Sahte Fatura Nedir? Sahte ve Yanıltıcı Belge Ayrımı
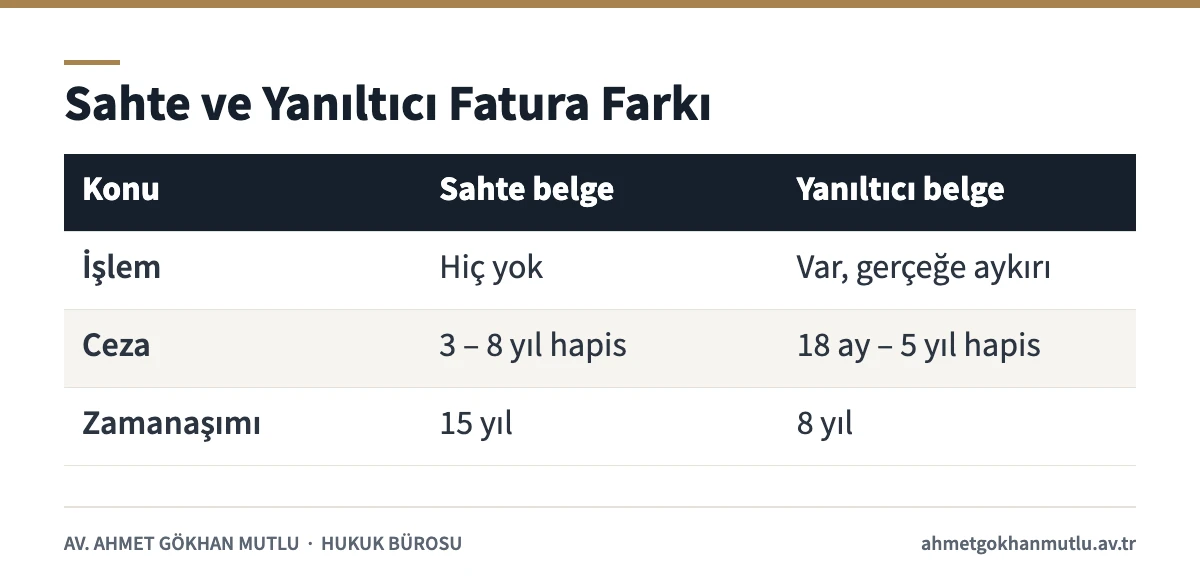
Kanunun 359. maddesi iki tür gerçeğe aykırı belgeyi ayrı ayrı tanımlar. Kanuna göre gerçek bir muamele veya durum olmadığı hâlde bunlar varmış gibi düzenlenen belge sahte belgedir. Gerçek bir muamele veya duruma dayanmakla birlikte bu muamele veya durumu mahiyet veya miktar itibarıyla gerçeğe aykırı şekilde yansıtan belge ise muhteviyatı itibarıyla yanıltıcı belgedir. Ayrım, cezanın alt sınırını on sekiz aydan üç yıla çıkardığı için dosyanın en önemli sorusudur.
| Konu | Sahte belge (359/b) | Yanıltıcı belge (359/a-2) |
|---|---|---|
| Altta yatan işlem | Hiç yok | Var, ama miktar veya mahiyet gerçeğe aykırı |
| Varsayımsal örnek | Hiç mal alınmadığı hâlde 500 ton demir alınmış gibi fatura | 100 ton alınıp 150 ton gösterilmesi; hizmetin cinsinin farklı yazılması |
| Hapis cezası | 3 – 8 yıl | 18 ay – 5 yıl |
| Dava zamanaşımı | 15 yıl (TCK 66/1-d) | 8 yıl (TCK 66/1-e) |
Faturada bulunması gereken asgari bilgiler VUK 230’da sayılır: düzenleme tarihi, seri ve sıra numarası, düzenleyenin ve müşterinin kimlik ve vergi bilgileri, malın veya işin nev’i, miktarı, fiyatı ve tutarı; satılan mallar için teslim tarihi ve irsaliye numarası. Bu bilgilerin gerçekle karşılaştırılması, sahte fatura incelemesinin temelini oluşturur.
Vergi kanunundaki bu suç, TCK’daki genel sahtecilik suçlarından ayrıdır. Fatura bir özel belge olsa da vergi kanunlarına göre düzenlenen ve saklanması zorunlu belgelerde vergi kanunundaki özel hüküm uygulanır. Genel çerçeve için özel belgede sahtecilik yazımıza ve resmi belgede sahtecilik rehberimize bakabilirsiniz. VUK’taki başlığın “kaçakçılık suçları” olması da kafa karıştırır; bunlar 5607 sayılı Kanundaki kaçakçılık suçlarından farklıdır.
Sahte Fatura Düzenleme ve Kullanma Cezası Ne Kadar?
Kanun yalnızca sahte fatura düzenleyeni değil, bilerek kullananı da aynı ceza aralığıyla cezalandırır. Düzenleyen genellikle belge satışından menfaat sağlar; kullanan ise belgeyi gider veya indirim olarak kaydederek ödemesi gereken vergiyi azaltır. Aşağıdaki tablo maddedeki temel suç tiplerini özetler.
| Fiil | Hapis cezası | Dayanak |
|---|---|---|
| Defter ve kayıtlarda hesap hilesi, gerçek dışı kişiler adına hesap açma | 18 ay – 5 yıl | VUK 359/a-1 |
| Defter, kayıt ve belgeleri tahrif etme veya gizleme; yanıltıcı belge düzenleme veya kullanma | 18 ay – 5 yıl | VUK 359/a-2 |
| Belgeleri yok etme; sahte belge düzenleme veya kullanma | 3 – 8 yıl | VUK 359/b |
| Bakanlıkla anlaşması olmadan belge basma veya bilerek kullanma | 2 – 8 yıl | VUK 359/c |
Ceza hukukunun yanı sıra vergi hukukunun yaptırımı da işler. VUK 344’e göre vergi ziyaına 359’daki fiillerle sebebiyet verilmesi hâlinde vergi ziyaı cezası ziyaa uğratılan verginin üç katı olarak uygulanır; bu fiillere iştirak edenlere ise bir kat uygulanır. Maddenin son fıkrası ve VUK 367, hapis cezasının bu idari cezanın ayrıca kesilmesine engel olmadığını açıkça söyler.
Suçun birden fazla takvim yılında veya vergilendirme döneminde aynı suç işleme kararıyla işlenmesi hâlinde TCK 43’teki zincirleme suç hükmü uygulanır; bu durumda tek ceza verilir, ancak ceza dörtte birinden dörtte üçüne kadar artırılır. Suça iştirak eden ve bu suçtan menfaati bulunmayan kişiler için ise VUK 360, verilecek cezanın yarısının indirileceğini düzenler.
Sahte Fatura Suçunda 2022 ve 2024 Değişiklikleri
7394 sayılı Kanun (yürürlük 15/4/2022): VUK 359/a’daki üst sınır üç yıldan beş yıla, 359/b ve 359/c’deki üst sınır beş yıldan sekiz yıla çıkarıldı. Aynı Kanunla ödemeye bağlı ceza indirimi ve birden fazla dönemde zincirleme suç hükmü maddeye eklendi. 15/4/2022’den önce işlenen fiillerde eski ve yeni hükümler karşılaştırılarak lehe kanun (TCK m.7) belirlenmelidir.
Plan aşamasında sıkça sorulan 28/7/2024 tarihli 7524 sayılı Kanunun 359. maddenin metnini değiştirmediğini konsolide metinden kontrol ettik. 7524 (yürürlük 2/8/2024) vergi ziyaı cezasına ilişkin VUK 344’e bir fıkra ekledi: mükellefiyet tesis ettirilmesi gerektiği hâlde vergi dairesinin bilgisi dışında faaliyette bulunarak vergi ziyaına sebebiyet verilirse ceza yüzde elli artırılarak uygulanır. Aynı Kanun VUK 376’daki indirim ile tarhiyat sonrası uzlaşmaya ilişkin hükümlerde de değişiklik yaptı; bu değişiklikler hapis cezasının miktarını etkilemez.
Süre işliyor olabilir: Ceza dosyalarında itiraz, şikâyet ve kanun yolu süreleri kısadır. Somut dosyanızı değerlendirmek için 0 532 714 50 45 numarasından veya iletişim sayfasından ulaşabilirsiniz.
Vergi Suçu Raporu ve Soruşturma Süreci Nasıl İşler?
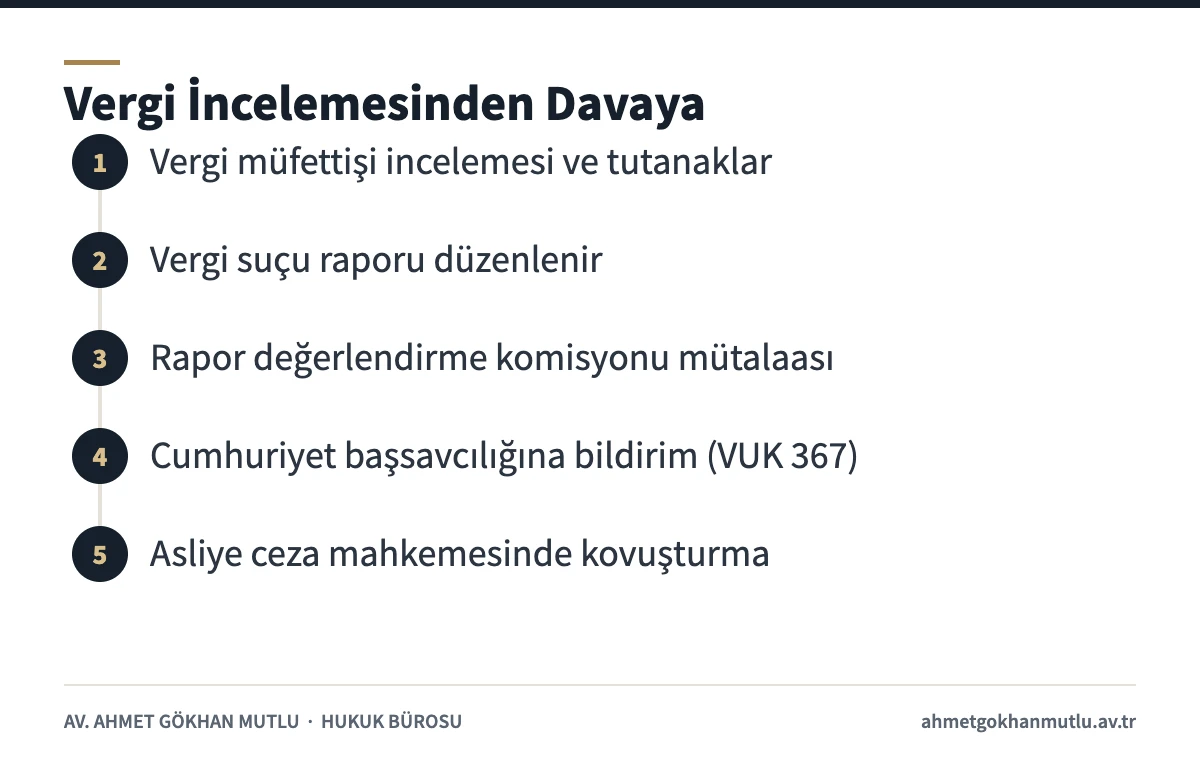
Sahte fatura soruşturması kural olarak bir vergi incelemesiyle başlar. VUK 367’ye göre inceleme sırasında 359’daki suçların işlendiğini tespit eden vergi müfettişleri, rapor değerlendirme komisyonunun mütalaasıyla durumu doğrudan Cumhuriyet başsavcılığına bildirmek zorundadır. Başsavcılık suçu başka yoldan öğrenirse hemen ilgili vergi dairesini haberdar ederek inceleme yapılmasını ister.
Kanunun en önemli usul kuralı, kamu davasının açılmasının inceleme sonucunun Cumhuriyet başsavcılığına bildirilmesine bağlı olmasıdır (VUK 367/3). Rapor ve mütalaa gelmeden iddianame düzenlenmemelidir. Ancak soruşturma sürerken fiilin başka bir kişiyle birlikte işlendiği ortaya çıkarsa, o kişi için ayrıca rapor ve mütalaa şartı aranmaz (VUK 367/5).
| Aşama | Belge veya merci | Dikkat edilecek nokta |
|---|---|---|
| Vergi incelemesi | Vergi müfettişi; inceleme tutanakları | Tutanaktaki beyanlar ileride delil olarak okunur |
| Rapor | Vergi tekniği raporu ve vergi suçu raporu | Hangi fatura, hangi dönem, hangi tutar |
| Mütalaa | Rapor değerlendirme komisyonu | Kamu davası için ön şart (VUK 367) |
| Soruşturma | Cumhuriyet başsavcılığı | Şüpheli ifadesi; müdafi yardımı hakkı |
| Kovuşturma | Asliye ceza mahkemesi | Hüküm verilinceye kadar ödemeyle 1/3 indirim |
Vergi cezası ile ceza davası iki ayrı yolda ilerler. Tarhiyat ve vergi ziyaı cezasına karşı vergi mahkemesinde dava açılabilir; hapis cezası istemi ise asliye ceza mahkemesinde görülür. İki dosyadaki savunmanın birbiriyle çelişmemesi önemlidir.
Sahte Fatura Cezasında Ödeme, İzaha Davet ve Pişmanlık
Ödemeye bağlı ceza indirimi
Maddeye 7394 ile eklenen fıkraya göre, 359’daki fiillerle verginin ziyaa uğratıldığının tespit edilmesine bağlı olarak tarh edilen verginin, gecikme faizi ve gecikme zammının tamamı ile kesilen cezaların yarısı ve buna isabet eden gecikme zammı soruşturma evresinde ödenirse verilecek ceza yarı oranında, kovuşturma evresinde hüküm verilinceye kadar ödenirse üçte bir oranında indirilir. Maddedeki bir diğer fıkraya göre tarh edilen vergi ve vergi aslına bağlı kesilen ceza bulunmayan durumlarda verilecek ceza yarı oranında indirilir.
Hesaplama örneği (varsayımsal): Sahte fatura kullanma nedeniyle hakkında dava açılan bir şirket yöneticisi için mahkeme temel cezayı üç yıl belirlesin. Kişi tarhiyatı ve gerekli tutarları soruşturma evresinde ödemiş olsaydı ceza yarı oranında indirilerek bir yıl altı aya inerdi. Bu süre iki yılın altında kaldığı için şartları varsa erteleme (TCK 51) veya HAGB (CMK 231) değerlendirilebilir. Ödeme kovuşturmada yapılırsa üçte bir indirimle ceza iki yıla iner.
İzaha davet ve pişmanlık
VUK 370/b’ye göre ön tespit, verginin 359’daki fiillerle ziyaa uğratılmış olabileceğine ilişkinse mükellef kural olarak izaha davet edilmez. Ancak sahte veya yanıltıcı belge kullanma ön tespitlerinde, belge tutarı bir takvim yılında kanundaki sınırı (2026 için 870.000 TL) geçmeyen veya geçse bile o yılki toplam mal ve hizmet alışlarının yüzde beşini aşmayan mükelleflere ön tespit yazısı tebliğ edilebilir. Otuz gün içinde beyan düzeltilip vergi zammıyla ödenirse vergi ziyaı cezası yüzde yirmi oranında kesilir.
Maddenin son cümlelerinden biri ise 371’deki pişmanlık şartlarına uygun olarak durumu ilgili makamlara bildirenler hakkında bu maddenin uygulanmayacağını söyler. 371’e göre bildirim kendiliğinden ve dilekçeyle yapılmalı, öncesinde bir ihbar bulunmamalı, vergi incelemesine başlanmadan veya kaçakçılık fiili tespit edilmeden önce verilmeli; beyan on beş gün içinde düzeltilip vergi zammıyla ödenmelidir. İzaha davet edilen mükellef, davet konusu tespitle sınırlı olarak pişmanlıktan yararlanamaz (VUK 370/a).
Süre ve hak kaybı riski: Pişmanlık, vergi incelemesi başladıktan sonra artık mümkün değildir. Ödemeye bağlı indirim için son an ise hükmün verilmesidir; hüküm verildikten sonra yapılan ödeme bu indirimi sağlamaz. Soruşturma evresindeki ödeme yarı, kovuşturmadaki ödeme üçte bir indirim sağlar.
Şirketlerde Sahte Fatura Suçundan Kim Sorumlu?
TCK 20’ye göre ceza sorumluluğu şahsidir ve tüzel kişiler hakkında ceza yaptırımı uygulanamaz. VUK 333 de aynı yönde, tüzel kişilerin idaresinde vergi kanununa aykırı hareketlerden doğan vergi cezalarının tüzel kişi adına kesileceğini, ancak 359’daki fiiller işlendiğinde 359 ve 360’taki cezaların bu fiilleri işleyenler hakkında hükmolunacağını düzenler. Yani vergi ziyaı cezası şirkete, hapis cezası istemi fiili işleyen gerçek kişiye yönelir.
Kimin “fiili işleyen” olduğu belge akışından belirlenir: faturayı kim talep etti, kim kaydetti, ödemeyi kim onayladı? Örneğin kâğıt üzerinde müdür görünen ama işletmeyle fiilen ilgisi olmayan bir kişi ile şirketi gerçekte yöneten ortak arasındaki ayrım, banka talimatları ve yazışmalarla ortaya konur. Muhasebecinin veya aracıların durumu suça iştirak kuralları ile değerlendirilir; menfaati bulunmayan iştirakçi için VUK 360’taki yarı indirim gündeme gelir.
Görevli Mahkeme, Zamanaşımı ve Hükmün Türü
| Konu | Sahte belge (359/b) | Yanıltıcı belge (359/a-2) |
|---|---|---|
| Görevli mahkeme | Asliye ceza | Asliye ceza |
| Dava zamanaşımı | 15 yıl | 8 yıl |
| Uzlaştırma / önödeme | Yok | Yok |
| Ödemeyle indirim | Soruşturmada 1/2, kovuşturmada 1/3 | Soruşturmada 1/2, kovuşturmada 1/3 |
| HAGB / erteleme | Sonuç ceza 2 yılı aşmazsa değerlendirilir | Sonuç ceza 2 yılı aşmazsa değerlendirilir |
Görev, 5235 m.14 uyarınca suçun kanundaki cezasının üst sınırına göre belirlenir; sekiz yıllık üst sınır on yılın altında kaldığından dava asliye ceza mahkemesinde görülür. Uzlaştırma, CMK 253/2 gereği diğer kanunlardaki suçlarda ancak açık hüküm varsa mümkündür; vergi kanunundaki bu suçlar için böyle bir hüküm yoktur. Zamanaşımı hesabı için dava zamanaşımı yazımıza, HAGB şartları için HAGB rehberimize bakabilirsiniz.
Sahte Fatura İddiasıyla Karşılaşınca Ne Yapılmalı?
- Vergi müfettişinin talep yazılarını ve inceleme tutanaklarını tarihleriyle saklayın; tutanağa geçen her beyanın sonradan okunacağını hesaba katın.
- Şüpheli faturaya konu işlemin gerçekliğini gösteren belgeleri toplayın: sözleşme, sevk irsaliyesi, kantar fişi, depo giriş kaydı, nakliye faturası, banka ödemesi.
- Ödemenin karşı tarafa gidip gitmediğini ve paranın geri dönüp dönmediğini banka hareketleriyle kontrol edin; sahte belge iddialarında para akışı sık incelenir.
- Vergi suçu raporunun ve rapor değerlendirme komisyonu mütalaasının dosyada olup olmadığını öğrenin; yoksa kamu davası açılması için ön şart eksiktir.
- Ödeme seçeneğini erken değerlendirin: soruşturma evresindeki ödeme yarı oranında indirim sağlar. Ödeme kararı vergi davasındaki itirazla birlikte planlanmalıdır.
- Savcılıkta şüpheli olarak ifadeye çağrılırsanız müdafi yardımı istemek kanuni bir haktır; hazırlık için ifadeye çağrılma rehberimize bakabilirsiniz.
Sahte Fatura Hakkında Sık Sorulan Sorular
Sahte fatura kullanmanın cezası nedir?
Sahte fatura kullanmanın cezası, düzenleyenle aynı şekilde üç yıldan sekiz yıla kadar hapistir (VUK 359/b). Bunun yanında belgeyle verginin ziyaa uğratılması hâlinde, ziyaa uğratılan verginin üç katı tutarında vergi ziyaı cezası ayrıca kesilir (VUK 344). Hapis cezası bu idari cezanın kesilmesine engel değildir.
Sahte fatura ile muhteviyatı itibarıyla yanıltıcı fatura arasındaki fark nedir?
Fark, ortada gerçek bir işlem olup olmadığıdır. Sahte faturada işlem hiç yoktur; yanıltıcı faturada işlem vardır ama miktarı veya mahiyeti gerçeğe aykırı gösterilmiştir. Sahte belge 3–8 yıl, yanıltıcı belge 18 ay–5 yıl hapis gerektirir. Bu ayrım cezayı ve zamanaşımı süresini doğrudan değiştirir.
Vergi borcunu ödersem sahte fatura davası düşer mi?
Hayır, ödeme davayı düşürmez; cezada indirim sağlar. Gerekli tutarlar soruşturma evresinde ödenirse ceza yarı, kovuşturmada hüküm verilinceye kadar ödenirse üçte bir oranında indirilir. Davanın hiç açılmaması için ise VUK 371’deki pişmanlık şartlarının inceleme başlamadan önce yerine getirilmiş olması gerekir.
Sahte fatura suçunda zamanaşımı kaç yıl?
Sahte belge düzenleme veya kullanma (VUK 359/b) için dava zamanaşımı on beş yıldır; çünkü üst sınır beş yılı aşmaktadır (TCK 66/1-d). Yanıltıcı belge (359/a-2) için süre sekiz yıldır. Birden fazla dönemde zincirleme işlenen suçlarda süre son suçun işlendiği günden başlar.
7524 sayılı Kanun sahte fatura cezasını artırdı mı?
Hayır, 7524 sayılı Kanun 359. maddedeki hapis cezalarını değiştirmedi. Bugünkü ceza aralıkları 15/4/2022’de yürürlüğe giren 7394 sayılı Kanunla belirlendi. 7524, yüzde elli artırımlı vergi ziyaı cezası gibi idari ceza ve uzlaşma hükümlerinde değişiklik yaptı.
Şirket adına kesilen sahte faturada kim yargılanır?
Hapis cezası istemi, fiili işleyen gerçek kişi hakkında yöneltilir. TCK 20 tüzel kişilere ceza yaptırımı uygulanmasını yasaklar; VUK 333 de 359’daki cezaların bu fiilleri işleyenler hakkında hükmolunacağını söyler. Vergi ziyaı cezası ise tüzel kişi adına kesilir. Kimin fiili işlediği belge ve ödeme akışından belirlenir.
Vergi suçu raporu olmadan dava açılabilir mi?
Kural olarak hayır. VUK 367’ye göre kamu davasının açılması, inceleme sonucunun rapor değerlendirme komisyonu mütalaasıyla Cumhuriyet başsavcılığına bildirilmesine bağlıdır. İstisna olarak, soruşturma sürerken fiilin başka bir kişiyle birlikte işlendiği anlaşılırsa o kişi için ayrıca rapor ve mütalaa aranmaz.
Mevzuat ve kaynaklar
Vergi ve ekonomik suçlarla ilgili diğer süreçler için ceza hukuku ve ceza muhakemesi hukuku sayfamızı inceleyebilirsiniz.
İlgili makaleler
- Hesap Kiralama ve IBAN Verme Cezası: Kendi Hesabını Başkasına Kullandırmanın Sonuçları
- Bahis ve Şans Oyunları Suçları (7258 M. 5): Yasa Dışı Bahis Cezası, Oynayanın Durumu
- Oyun Makinaları Suçu (1072 Sayılı Kanun): Cezası, Langırt İptali ve Kumar Farkı
- Tefecilik Suçu ve Cezası (TCK 241): Unsurlar, 2020 Değişikliği, Deliller ve Müsadere

Yazar hakkında
Ankara Barosuna kayıtlı avukat (Sicil No: 19638), Çankaya Üniversitesi Hukuk Fakültesi 2006 mezunu. Ceza uzlaştırmacısıdır; Adalet Bakanlığı arabulucu siciline ve TÜRKPATENT marka vekilliği siciline kayıtlıdır. Ankara Barosu CMK Merkezi, Bilişim Kurulu ve Fikri Mülkiyet ve Rekabet Kurulu üyesidir.
Bu yazı 10 Ekim 2026 tarihinde yürürlükteki mevzuata göre hazırlanmıştır.
Somut durumunuz için hukuki değerlendirme
Her dosyanın suç tarihi, delilleri ve usul aşaması farklıdır. Süre kaçırmamak ve haklarınızı doğru kullanmak için dosyanızı bir avukatla birlikte değerlendirmeniz önemlidir.
Telefon: 0 532 714 50 45 · E-posta: bilgi@ahmetgokhanmutlu.av.tr · İletişim ve adres bilgileri
Bu yazı genel bilgilendirme amaçlıdır ve hukuki mütalaa niteliği taşımaz. Somut olayda suç tarihi, deliller ve güncel mevzuat birlikte değerlendirilmelidir.